domingo, 18 de abril de 2010

VA(valor Actual)

Devuelve el valor actual de una inversión. El valor actual es el valor que tiene actualmente la suma de una serie de pagos que se efectuarán en el futuro. Por ejemplo, cuando pide dinero prestado, la cantidad del préstamo es el valor actual para el prestamista.

Sintaxis

VA(tasa;nper;pago;vf;tipo)

  • Tasa es la tasa de interés por período. Por ejemplo, si obtiene un préstamo para un automóvil con una tasa de interés anual del 10 por ciento y efectúa pagos mensuales, la tasa de interés mensual será del 10%/12 o 0,83%. En la fórmula escribiría 10%/12, 0,83% ó 0,0083 como tasa.

  • Nper es el número total de períodos de pago en una anualidad. Por ejemplo, si obtiene un préstamo a cuatro años para comprar un automóvil y efectúa pagos mensuales, el préstamo tendrá 4*12 (ó 48) períodos. La fórmula tendrá 48 como argumento nper.

  • Pago es el pago efectuado en cada período, que no puede variar durante la anualidad. Generalmente el argumento pago incluye el capital y el interés, pero no incluye ningún otro arancel o impuesto. Por ejemplo, los pagos mensuales sobre un préstamo de 10.000 $ a cuatro años con una tasa de interés del 12 por ciento para la compra de un automóvil, son de 263,33 $. En la fórmula escribiría -263,33 como argumento pago. Si se omite el argumento pago, deberá incluirse el argumento vf.

  • Vf es el valor futuro o un saldo en efectivo que se desea lograr después de efectuar el último pago. Si el argumento vf se omite, se supone que el valor es 0 (por ejemplo, el valor futuro de un préstamo es 0). Si desea ahorrar 50.000 $ para pagar un proyecto especial en 18 años, 50.000 $ sería el valor futuro. De esta forma, es posible hacer una estimación conservadora a cierta tasa de interés y determinar la cantidad que deberá ahorrar cada mes. Si se omite el argumento vf, deberá incluirse el argumento pago.

  • Tipo es el número 0 ó 1 e indica cuándo vencen los pagos.

PRECIO.PER.IRREGULAR.2

Devuelve el precio de un valor bursátil con un último período irregular por cada 100 $ de valor nominal.

Sintaxis

PRECIO.PER.IRREGULAR.2(liq; vencto; último_interés; tasa; rendto; valor_de_rescate; frec; base)

  • Liquidación es la fecha de liquidación del valor bursátil. La fecha de liquidación del valor bursátil es la fecha posterior a la fecha de emisión en la que el comprador adquiere el valor bursátil.

  • Vencto es la fecha de vencimiento del valor bursátil. La fecha de vencimiento es aquella en la que expira el valor bursátil.

  • Último_interés es la fecha del último cupón.

  • Tasa es la tasa de interés del valor bursátil.

  • Rendto es el rendimiento anual de un valor bursátil.

  • Valor_de_rescate es el valor de rescate del valor bursátil por cada 100 $ de valor nominal.

  • Frecuencia es el número de pagos de cupón al año. Para pagos anuales, frec = 1; para pagos semestrales, frec = 2; para pagos trimestrales, frec = 4.

  • Base determina en qué tipo de base deben contarse los días.

PRECIO.PER.IRREGULAR.1

Devuelve el precio de un valor bursátil con un primer período irregular por cada 100 $ de valor nominal.

Sintaxis

PRECIO.PER.IRREGULAR.1(liq;vencto;emisión;próx_cupón;tasa; rendto;valor_de_rescate;frec;base)


  • Liquidación es la fecha de liquidación del valor bursátil. La fecha de liquidación del valor bursátil es la fecha posterior a la fecha de emisión en la que el comprador adquiere el valor bursátil.
  • Vencto es la fecha de vencimiento del valor bursátil. La fecha de vencimiento es aquella en la que expira el valor bursátil.
  • Emisión es la fecha de emisión del valor bursátil.
  • Próx_cupón es la fecha del primer cupón del valor bursátil.
  • Tasa es la tasa de interés del valor bursátil.
  • Rendto es el rendimiento anual de un valor bursátil.
  • Valor_de_rescate es el valor de rescate del valor bursátil por cada 100 $ de valor nominal.
  • Frecuencia es el número de pagos de cupón al año. Para pagos anuales, frec = 1; para pagos semestrales, frec = 2; para pagos trimestrales, frec = 4.
  • Base determina en qué tipo de base deben contarse los días.

Paera la comprobación del ejercicio, con el proceso que realiza la hoja de cálculo se utilizará la siguiente fórmula:

domingo, 11 de abril de 2010

TASA NOMINAL

Calcula la tasa de interés nominal anual respecto a un interés efectivo y el número de períodos al año.


Sintaxis


TASA.NOMINAL(Tasa_Efectiva;NPerA)

  • Tasa efectiva es la tase de interés efectiva.
  • Período es el número de pagos de intereses por período por año.

    EJEMPLO:

    ¿A cuánto asciende el interés nominal anual respecto a un interés efectivo del 13,5 % si han de realizarse doce pagos de intereses por año?


    Datos Descripción

    13.50% tasa efectiva
    12 n.- periodo

    Resultado: 12.73%

TASA DESCUENTO


Calcula la provisión (descuento) de un valor en forma de porcentaje.


Sintaxis


DISC("Liquidación"; "Vencimiento"; Precio; Redención; Bases)


  • Liquidación es la fecha de compra de la seguridad.

  • Vencimiento es la fecha cuando la seguridad ha cumplido con los condiciones estipulados (vences).

  • Precio es el precio de la seguridad por cada 100 unidades monetarias de valor nominal.

  • Redención es el valor de redención de la seguridad por cada 100 unidades monetarias de valor nominal.

  • Base es elegido de entre una lista de opciones y se indica como el año se habrá de calcular.

    EJEMPLO:

    Se compra un valor el 25.1.2001; la fecha de vencimiento es el 15.11.2001. El valor de compra es 97, el valor de devolución será 100. ¿A cuánto asciende el descuento en una calculación diaria exacta (Base 3)?

    Datos Descripción

    25/01/01 liquidacion
    15/11/01 vencimiento
    97 cotizacion
    100 devolucion
    3 base

    Resultado: 3.72%


TASA.INT

Calcula el rendimiento anual de un título cuyo interés se paga en la fecha de vencimiento.

Sintaxis

RENDTO.VENCTO(Liquidación; Vencimiento; Emisión; Tasa; Precio; Base)

  • Liquidación es la fecha de compra de la seguridad.
  • Vencimiento es la fecha en cuando la seguridad ha cumplido el periodo especificado (vences).
  • Emisión es la fecha de emisión del seguro.
  • Tasa es el rango de interés del seguro en la fecha de emisión.
  • El Precio es el precio (precio de compra) de la seguridad por cada 100 unidades monetarias de valor nominal.

    EJEMPLO:

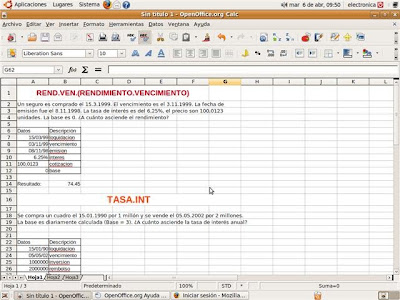
    Un seguro es comprado el 15.3.1999. El vencimiento es el 3.11.1999. La fecha de emisión fue el 8.11.1998. La tasa de interés es del 6,25%, el precio son 100,0123 unidades. La base es 0. ¿A cuánto asciende el rendimiento?

    Datos Descripción
    15/01/90 liquidacion
    05/05/02 vencimiento
    1000000 inversion
    2000000 rembolso
    3 base

    Resultado: 8.12%


RENDTO.VENCIMIENTO

Calcula el rendimiento anual de un título cuyo interés se paga en la fecha de vencimiento.

Sintaxis
RENDTO.VENCTO(Liquidación; Vencimiento; Emisión; Tasa; Precio; Base)

Liquidación es la fecha de compra de la seguridad.
Vencimiento es la fecha en cuando la seguridad ha cumplido el periodo especificado (vences).
Emisión es la fecha de emisión del seguro.
Tasa es el rango de interés del seguro en la fecha de emisión.
El Precio es el precio (precio de compra) de la seguridad por cada 100 unidades monetarias de valor nominal.

EJEMPLO:


Un seguro es comprado el 15.3.1999. El vencimiento es el 3.11.1999. La fecha de emisión fue el 8.11.1998. La tasa de interés es del 6,25%, el precio son 100,0123 unidades. La base es 0. ¿A cuánto asciende el rendimiento?


Datos Descripción

15/03/99 liquidacion
03/11/99 vencimiento
08/11/98 emision
6.25% interes
100,0123 cotizacion
0 base


Resultado: 74.45